Dólar futuro e juros altos: Monica de Bolle explica

No Brasil, o preço do dólar se forma no mercado futuro, não no à vista. Monica de Bolle explica como isso faz o câmbio oscilar demais e empurra os juros.

Os juros no Brasil são altos por mais de um motivo. O primeiro é conhecido: quase metade da dívida pública segue a Selic. O segundo, explica a economista Monica de Bolle (PhD, Johns Hopkins), é o jeito como o preço do dólar se forma aqui: no mercado futuro, e não no mercado à vista. Isso faz o câmbio oscilar mais do que deveria, a oscilação vira inflação, e a inflação leva o Banco Central a subir os juros. A fala é de dois áudios dela de 11 de novembro de 2026, editados num corte só; as ilustrações e os gráficos são do Contraponto.

A primeira jabuticaba: a dívida presa à Selic

O vídeo começa pelo problema que Monica vinha discutindo. A dívida pública federal é de R$ 9,27 trilhões, segundo o Tesouro Nacional (junho de 2026), e 49,3% dela é atrelada à Selic. No México, a parte da dívida com juros flutuantes é de 13,7%; na Itália, de 4,5%; nos EUA, de 2,0%. Toda vez que a Selic sobe, essa conta cresce.

Mas o Brasil tem "uma outra jabuticaba", diz ela, que também ajuda a deixar a taxa de juros excessivamente alta. Na tela, a Selic do Banco Central sai de 10,5% em 2024, chega a 15% em junho de 2025 e está em 13,75% desde setembro de 2026.

Meta da Selic a cada decisão do Copom, de maio de 2024 a setembro de 2026
  1. 10,5%09/05/2024
  2. 10,75%19/09/2024
  3. 11,25%07/11/2024
  4. 12,25%12/12/2024
  5. 13,25%30/01/2025
  6. 14,25%20/03/2025
  7. 14,75%08/05/2025
  8. 15%19/06/2025
  9. 14,75%19/03/2026
  10. 14,5%30/04/2026
  11. 14,25%18/06/2026
  12. 14%06/08/2026
  13. 13,75%17/09/2026

Fonte: Banco Central, meta da Selic (jan/2024 a nov/2026)

Mercado à vista e mercado futuro

No mercado à vista, o preço do dólar sai da oferta e da procura por dólares de verdade. Se há mais dólares à venda, o preço cai. Se há mais gente querendo comprar, o preço sobe. Esse mercado tem vínculo direto com o balanço de pagamentos: os dólares que entram no país (exportações, investimentos) e os que saem (importações, viagens, remessas).

O mercado futuro é outra coisa. É um mercado de proteção, para travar hoje o preço de amanhã, e um mercado de apostas, para ganhar com a alta ou com a queda. E não tem vínculo direto com o balanço de pagamentos, porque para participar dele você não precisa ter os dólares.

Monica explica com uma feira. Imagine combinar com o feirante que, daqui a um mês, você vai comprar as bananas dele por R$ 20. "Banana cara essa, eu sei." Se o preço da banana subir, você paga R$ 20. Se cair, você paga R$ 20 do mesmo jeito. Os dois ficam protegidos da oscilação, e hoje nenhum real sai do seu bolso.
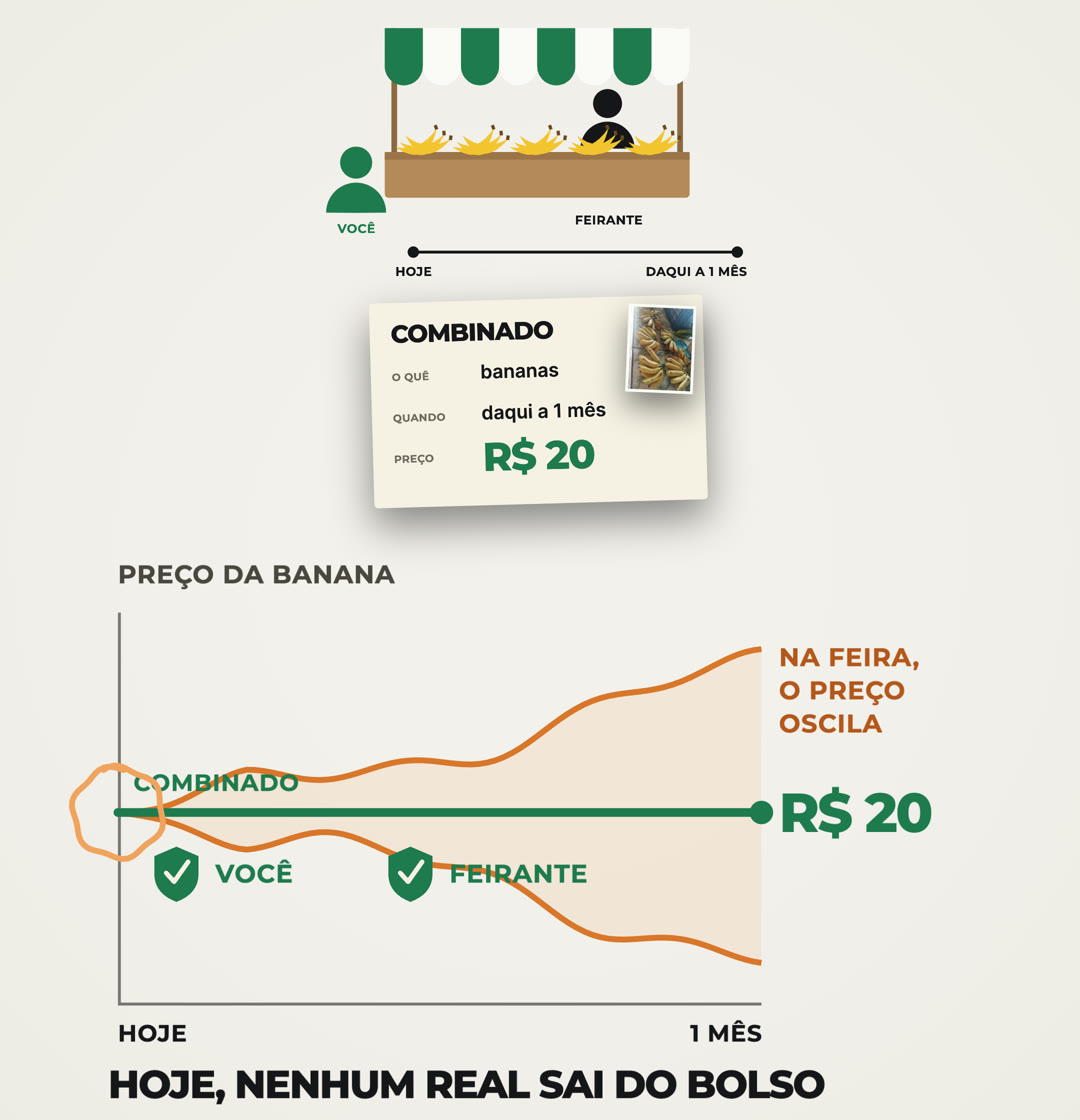
Ilustração da feira: você e o feirante combinam bananas daqui a um mês por R$ 20; na feira o preço oscila, mas o combinado protege os dois, e hoje nenhum real sai do bolso. Ilustração: Contraponto

O mercado futuro de dólar funciona assim: o preço do dólar numa data futura é combinado hoje entre os participantes, sem que ninguém precise ter aqueles dólares, nem aqueles reais, hoje.

No Brasil, o preço nasce no futuro

No Brasil, diz Monica, a taxa de câmbio não é determinada no mercado à vista, como no resto do mundo, e sim no mercado futuro. O próprio Banco Central, num estudo de 2019, escreve que a formação do preço do câmbio se dá "normalmente no mercado de derivativos listados, mas não exclusivamente".

E esse mercado é muito grande e muito líquido. Pelos dados do BIS, o banco dos bancos centrais, os futuros de real em bolsa giravam US$ 45,9 bilhões por dia em abril de 2025. O mercado à vista no Brasil, US$ 11,7 bilhões. A revista trimestral do BIS de dezembro de 2025 trata o real como um caso à parte, em que os futuros negociados na bolsa de São Paulo respondem por boa parte do giro.

Giro diário do real: mercado futuro em bolsa e mercado à vista, abril de 2025
Futuros de real em bolsaUS$ 45,9 bi
À vista no BrasilUS$ 11,7 bi

Fonte: BIS, abr/2025 (futuros em bolsa e pesquisa trienal, à vista no Brasil)

Entre os futuros de moeda negociados em bolsa no mundo, em 2025, o real só fica atrás do dólar.

Futuros de moeda negociados em bolsa no mundo, giro por dia em 2025
DólarUS$ 149,9 bi
RealUS$ 39,1 bi
EuroUS$ 31,9 bi
YuanUS$ 27,1 bi
IeneUS$ 14,7 bi

Fonte: BIS, derivativos negociados em bolsa (2025)

Para Monica, quando o mercado futuro é tão grande, os movimentos do câmbio ficam exagerados. Como é um mercado de apostas, sempre que acontece alguma coisa que muda as apostas, o dólar oscila com muito mais força frente ao real. O vídeo mostra um exemplo: em 26 de outubro de 2026, a segunda-feira depois do segundo turno, o dólar foi de R$ 5,04 para R$ 5,50, alta de 9,2% em um dia, pela Ptax de venda do Banco Central. Foi o mesmo dia em que a Bolsa desabou.

Do câmbio aos juros

A ligação com os juros, segundo Monica, é uma cadeia. O dólar se forma no mercado futuro e oscila mais do que deveria. Quando o real perde valor em excesso, os produtos importados ficam mais caros (na tela: trigo, diesel, eletrônicos), e vem mais inflação, sobretudo se a desvalorização for persistente. O tamanho desse efeito aparece num boxe do Relatório de Política Monetária de março de 2026, do Banco Central: um dólar 10% mais caro soma 1 ponto ao IPCA em 12 meses.

Aí o Banco Central sobe os juros mais ainda. Na tela, a Selic vai de 10,5% para 15% entre setembro de 2024 e junho de 2025, enquanto o dólar chega a R$ 6,21 em 2 de janeiro de 2025. Em 11 de novembro de 2026, ele estava em R$ 5,56.

Para Monica, essa alta não se justifica pelo que acontece na economia. Ela vem de um câmbio com comportamento anômalo, fora de padrão em termos internacionais, por ser determinado no mercado futuro e não no mercado à vista. O resumo do vídeo cabe em quatro passos: dólar formado no futuro, oscila demais, a inflação sobe, juros mais altos.
Transcrição do vídeo

Eu tenho falado para vocês a gente tem discutido essa questão da composição da dívida pública brasileira e dessa anomalia que nós temos na composição da nossa dívida pública dela ser em grande parte atrelada a variações da Selic. Mas o Brasil tem um outro problema. Tem uma outra jabuticaba que também interfere nessa história da taxa de juros ficar excessivamente alta. Em qualquer economia do planeta, a taxa de câmbio é determinada no mercado à vista.

É o mercado onde a oferta de dólares, por exemplo, e a demanda de dólares determina o preço do dólar em relação a outra moeda. Isso é mercado à vista. Oferta e demanda direta de dólares, então quantidade de dólares em circulação e demanda por dólares determinando qual vai ser o preço do dólar em relação ao real. Isso tem vínculo direto com o balanço de pagamentos da economia, com o fluxo de dólares que está entrando e com o fluxo de dólares que está saindo.

Só que no Brasil a taxa de câmbio não é determinada no mercado à vista. Ela é determinada no mercado futuro. E o mercado futuro é completamente diferente do mercado à vista, porque o mercado futuro é um mercado de proteção e um mercado de apostas. Ele está desvinculado diretamente do balanço de pagamentos, porque no mercado futuro você não precisa ter os dólares para dele participar.

É meio assim, imagina que você pudesse combinar com o feirante que você vai comprar dali a um mês uma cesta de frutas, bananas, por exemplo, por um preço fixo. Digamos assim, você combinou com o feirante que daqui a um mês, quando você for lá comprar suas bananas, ele vai te vender as bananas por 20 reais. Banana cara essa, eu sei. Esse preço aí, tendo sido fixado, significa que dali a um mês, quando você for à feira, você vai pagar os 20 reais.

Se o preço da banana subir, você ainda vai pagar os 20 reais. E se o preço da banana cair, você ainda vai pagar os 20 reais. Isso protege você da oscilação do preço e o feirante da oscilação do preço. Você não precisa ter os 20 reais hoje para entregar para o feirante.

Isso é o mercado futuro de dólar. O mercado futuro de dólar é um em que o preço do dólar, dali a um tempo, é pré-combinado entre os participantes desse mercado. Significa que você não precisa ter aqueles dólares nem aqueles reais hoje. Por essa razão, o mercado futuro, quando ele é muito grande e muito líquido, quando tem muitos recursos nele, como é o caso do Brasil, ele acaba criando uma situação em que a taxa de câmbio, os movimentos na taxa de câmbio ficam exagerados.

Então, como é um mercado de aposta, sempre que acontece alguma coisa que faz com que as pessoas mudem as suas apostas, a oscilação do dólar frente ao real é muito mais severa. No Brasil, a taxa de câmbio é determinada nesse mercado e não no mercado à vista. Isso também impõe problemas para a determinação dos juros. A relação com os juros é a seguinte.

Dado que, no Brasil, o câmbio é determinado não no mercado à vista como no resto do mundo, mas no mercado futuro, e que, portanto, as oscilações que o câmbio sofre são muito maiores do que deveriam ser na verdade, quando o câmbio se desvaloriza em excesso, porque é o que acontece com essas oscilações no mercado futuro, isso tem diretamente impactos inflacionários. Porque quando o câmbio desvaloriza, os produtos importados ficam mais caros e, de um modo geral, você tem um efeito de maior inflação decorrente de uma desvalorização do câmbio, sobretudo se for uma desvalorização mais persistente. O que isso provoca é a necessidade do Banco Central aumentar mais ainda a taxa de juros, não porque isso se justifique pelo que está acontecendo na economia, mas porque o câmbio está tendo um comportamento anômalo ou fora de padrão, quando a gente o considera em termos internacionais, por conta da sua determinação no mercado futuro e não no mercado à vista.

Ver este vídeo no Instagram do Contraponto
← Todos os textos