Lara Resende vai tabelar os juros? Não, explica Monica de Bolle

Monica de Bolle diz que a proposta de André Lara Resende não é tabelar juros e explica por que a dívida brasileira cresce quando a inflação sobe.

Não, a proposta de André Lara Resende não vai tabelar os juros. Quem responde é a economista Monica de Bolle (PhD, Johns Hopkins), em mais um corte da live que ela fez no Substack dela em 2 de novembro de 2026, sobre o ensaio do André "Eu Acuso: uma proposta para eliminar os juros absurdos", de 25/09/2026. "Tabelar os juros é uma coisa que não existe na cabeça de ninguém", diz ela.

Os mesmos avisos da primeira parte valem aqui: o ensaio é técnico e denso, e o que Monica apresenta é o diagnóstico, não o tratamento. Os gráficos e dados na tela foram feitos pelo Contraponto para ilustrar a fala dela.

Por que não é tabelamento

Tabelar os juros é fixá-los por decreto. Na literatura econômica, explica Monica, isso equivale a fazer repressão financeira. E não seria o André a propor isso: foi ele quem fez o Plano Real, em 1994, quem fez a URV e quem montou a ideia da moeda remunerada, que está por trás da transição. Na tela, a URV aparece como "a ponte para o real, em 4 meses": CR$ 647,50 viraram CR$ 2.750, que viraram R$ 1 (fonte: Banco Central do Brasil). "Isso é de uma falta de noção total", diz Monica.

A dívida brasileira não é corroída pela inflação

O ponto central é outro. Países com dívida alta, endividados na própria moeda, fazem o seguinte quando já não têm meios de financiar essa dívida: emitem moeda, criam inflação e corroem a dívida. Um título de 100 passa a valer menos. Isso vale para praticamente todos os países do mundo, diz Monica, mas não para o Brasil.

O gráfico do vídeo mostra quanto da dívida pública de cada país segue os juros do dia, ou seja, a porcentagem de títulos com juros pós-fixados. Nos EUA, 2%. Na Alemanha, no Reino Unido e no Japão, 0%. Na Itália, 4,5%. No México, 13,7%. No Brasil, 49%.
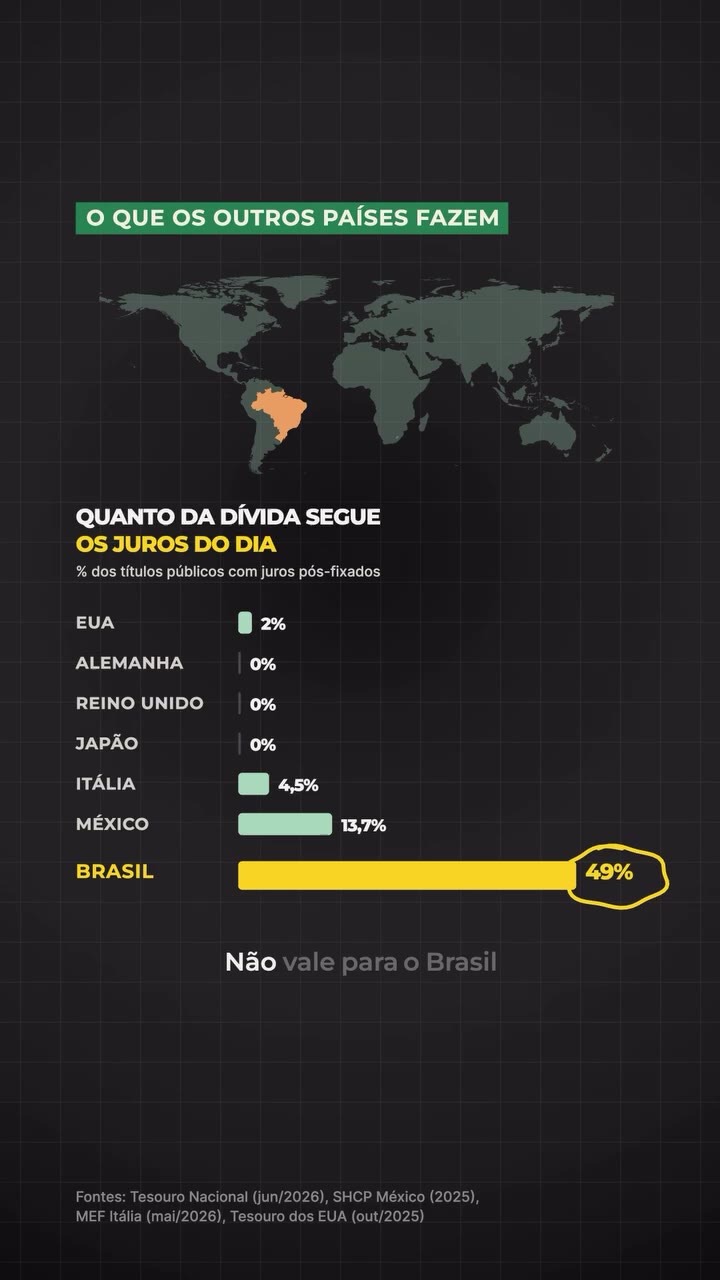
Quanto da dívida segue os juros do dia (% dos títulos públicos com juros pós-fixados): EUA 2%, Alemanha 0%, Reino Unido 0%, Japão 0%, Itália 4,5%, México 13,7% e Brasil 49%. Fontes: Tesouro Nacional (jun/2026), SHCP México (2025), MEF Itália (mai/2026), Tesouro dos EUA (out/2025)

A razão está na história. Na época da hiperinflação muito alta, o Brasil criou mecanismos para proteger a dívida da inflação. O principal que aparece na tela é a LFT, o Tesouro Selic, título que rende a Selic do dia.

Uma coisa leva à outra

Por isso, no Brasil, quando a inflação sobe, a dívida pública não é corroída. "Pelo contrário, ela aumenta." A cadeia é esta: a inflação sobe, o Banco Central aumenta a taxa de juros, e tudo o que está pós-fixado em Selic faz a dívida aumentar de súbito. É uma herança da época hiperinflacionária.

Na ilustração do Contraponto, a dívida pública federal é de R$ 9,27 trilhões, e 49% dela, R$ 4,6 trilhões, está em LFT. Se a Selic sobe de 13,75% para 14,75%, a conta cresce: cada ponto de Selic soma R$ 46 bilhões por ano.
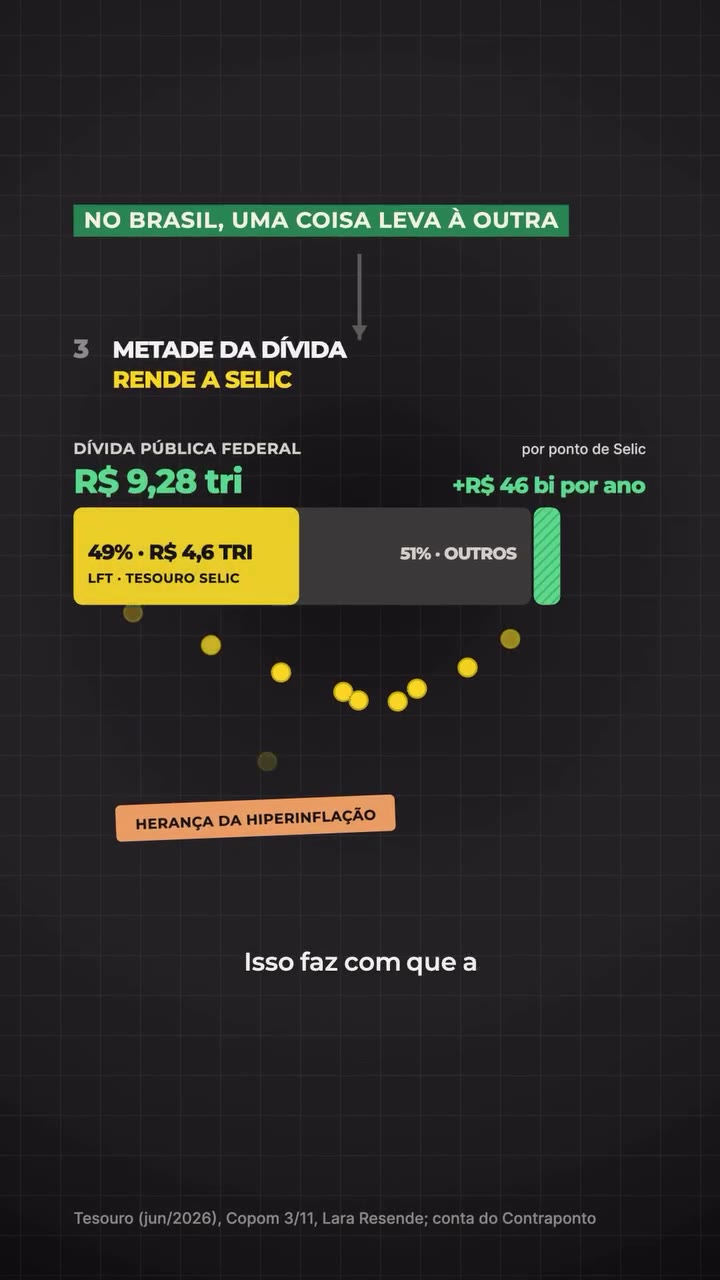
Metade da dívida rende a Selic: da dívida pública federal, 49% (R$ 4,6 tri) está em LFT, o Tesouro Selic. Cada ponto de Selic soma R$ 46 bi por ano à conta. Fonte: Tesouro (jun/2026), Copom 3/11, Lara Resende; conta do Contraponto

Primeiro o diagnóstico, depois o tratamento

Monica insiste que está falando do diagnóstico da economia brasileira: uma dívida presa aos juros do dia, herança da hiperinflação. Primeiro é preciso consenso sobre ele. Só a partir daí se discute o tratamento, que pode ser a proposta do André, a proposta do André modificada ou a de outra pessoa, desde que atenda ao diagnóstico.

O mercado financeiro, diz ela, precisa entender que isso é para o bem de todos. "Todos lucrarão com isso, ainda que tenham que aceitar algum sacrifício de imediato." E já aceitaram antes: em 1994, no Plano Real.

O Plano Real foi mais difícil

Para Monica, o Plano Real foi, em muitos aspectos, muito mais difícil do que o que se propõe agora. O país vivia um caos econômico no meio dos anos 90, com o confisco da poupança do Plano Collor, em 1990, poucos anos antes. O gráfico mostra a inflação pelo IPCA, que chegou a 2.477% ao ano em 1993, depois de uma série de planos que falharam: Cruzado (86), Bresser (87), Verão (89), Collor (90) e Collor II (91). Com o real, a inflação caiu até 1,7% em 1998.
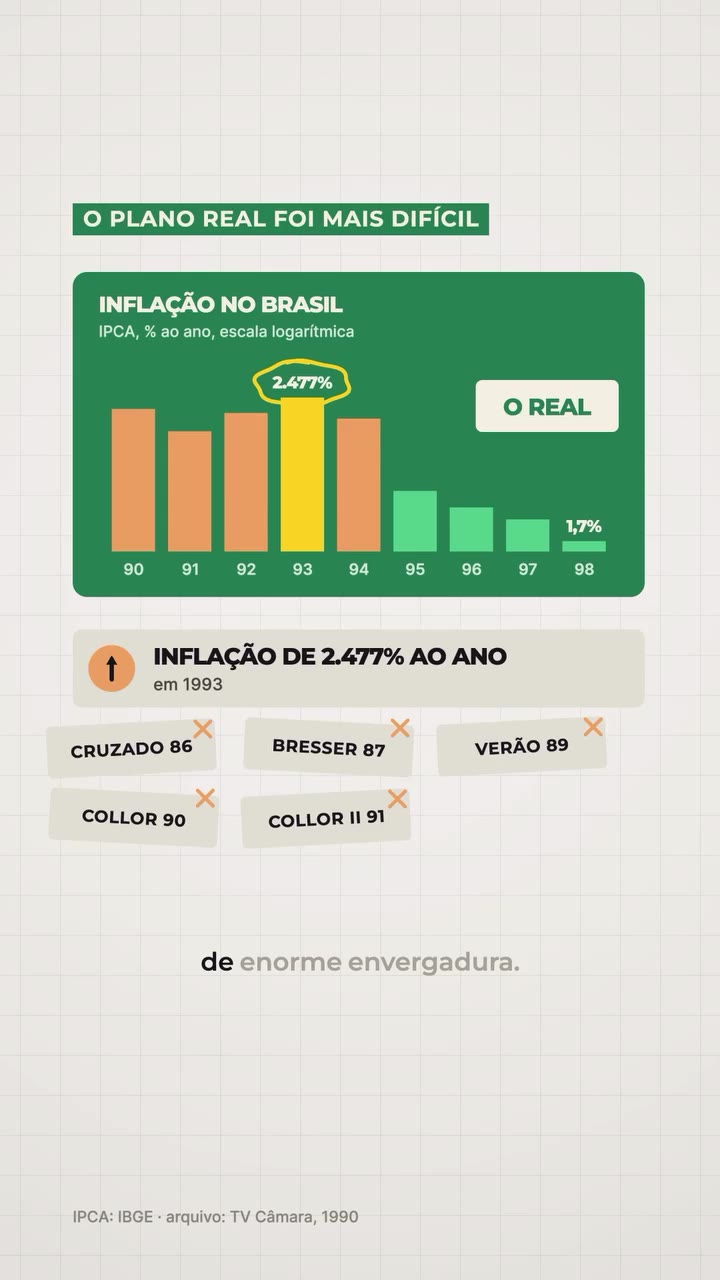
Inflação no Brasil pelo IPCA, % ao ano em escala logarítmica, de 1990 a 1998: pico de 2.477% em 1993, os planos Cruzado, Bresser, Verão, Collor e Collor II que falharam, e a queda com o real até 1,7% em 1998. Fonte: IBGE

"E ainda assim a gente conseguiu fazer um plano de enorme envergadura. Por que a gente não conseguiria agora?"

Transcrição do vídeo

Eu vi pessoas falando que a proposta do André vai tabelar os juros. Não vai. Tabelar os juros é uma coisa que não existe na cabeça de ninguém, nem poderia existir, porque isso equivale a fazer uma coisa que na literatura a gente chama de repressão financeira. O André foi quem fez o Plano Real, foi o André quem fez a URV, foi ele quem montou a ideia da moeda remunerada e tudo mais.

Então, não seria o André, convenhamos, a propor repressão financeira, gente. Isso é de uma falta de noção total, assim. Então, não é disso que se trata. A dívida brasileira, ao contrário das dívidas de outros países, ela não é corroída pela inflação, tá?

Países que têm dívida alta e que estão endividados na sua própria moeda, quando ele já não tem mais meios de financiar essa dívida, o que esses países fazem é emitir moeda, criar inflação e corroer a dívida por meio de aumento inflacionário. Isso vale para praticamente todos os países no mundo, mas não vale para o Brasil, tá? Não vale para o Brasil por quê? Porque na época em que a gente tinha hiperinflação muito alta, a gente criou mecanismos da dívida para protegê-la da inflação.

Então, a nossa dívida pública, quando a inflação sobe, ela não é corroída. Pelo contrário, ela aumenta. Por quê? Porque se a inflação sobe, você aumenta a taxa de juros.

Quando você aumenta a taxa de juros, tudo aquilo que está pós-fixado em Selic para proteger de inflação, que é como esse mecanismo funciona, herdado da época hiperinflacionária, isso faz com que a dívida aumente de súbito. Eu estou falando para vocês de algo que é diagnóstico da economia brasileira. O diagnóstico, eu fiz a apresentação do diagnóstico. O tratamento vem depois.

Primeiro, você precisa ter consenso a respeito do diagnóstico. Então, o que eu estou apresentando aqui é a forma mais direta que eu posso dar ao diagnóstico. O diagnóstico é esse. Temos consenso sobre o diagnóstico?

Beleza. Se tivermos, a partir daí a gente pode discutir o tratamento. E o tratamento pode ser a proposta do André, pode ser a proposta do André modificada, pode ser a proposta de outra pessoa, que vá na mesma linha, desde que esteja atendendo ao diagnóstico. O mercado financeiro precisa entender que isso é para o bem de todos.

Todos lucrarão com isso, ainda que tenham que aceitar algum sacrifício de imediato. Já fizeram isso no Plano Real, não tem por que achar que não fariam de novo. Claro que dá para fazer de novo. Claro que dá.

A gente já fez, a gente fez algo muito mais difícil. O Plano Real, em muitos aspectos, foi muito mais difícil do que isso que a gente está propondo fazer agora. Muito mais difícil. Você estava ali numa situação de absoluto caos econômico, no meio dos anos 90.

Tendo tido confisco poucos anos antes e tal, era um turbilhão a economia brasileira. E ainda assim a gente conseguiu fazer um plano de enorme envergadura. Por que a gente não conseguiria agora?

Ver este vídeo no Instagram do Contraponto
← Todos os textos