Monica de Bolle: o Plano Real deixou a dívida presa à Selic
Para Monica de Bolle, quase metade da dívida rende a Selic, herança da hiperinflação. A saída pode ser um swap voluntário de títulos, como no Plano Real.
O Brasil não precisa de um novo Plano Real. Precisa terminar o que o Plano Real deixou pela metade: tirar a dívida pública da Selic. É o que defende a economista Monica de Bolle neste corte da live que fez com o jornalista José Paulo Kupfer em 5 de novembro de 2026. Pelos dados do Tesouro Nacional de junho de 2026, 49,3% da dívida está em títulos que rendem a Selic. Toda vez que os juros sobem para segurar a inflação, a conta da dívida sobe junto.
O FMI disse que ia fracassar
Monica começa pela história. O Plano Real foi feito num país em confusão generalizada. Na tela, as datas: a posse de Collor em 15/03/1990, o confisco no dia seguinte, a saída de Collor em 29/09/1992, Itamar Franco na Presidência e uma inflação de 2.477% em 1993.
Mesmo assim, o plano foi feito. E foi abrangente: uma reforma fiscal com aumento considerável da carga tributária, "politicamente difícil de fazer, mas nós fizemos", e uma reforma monetária inédita, com a URV (1 URV = CR$ 2.750) e a moeda remunerada. "Nenhum país tinha feito algo semelhante."
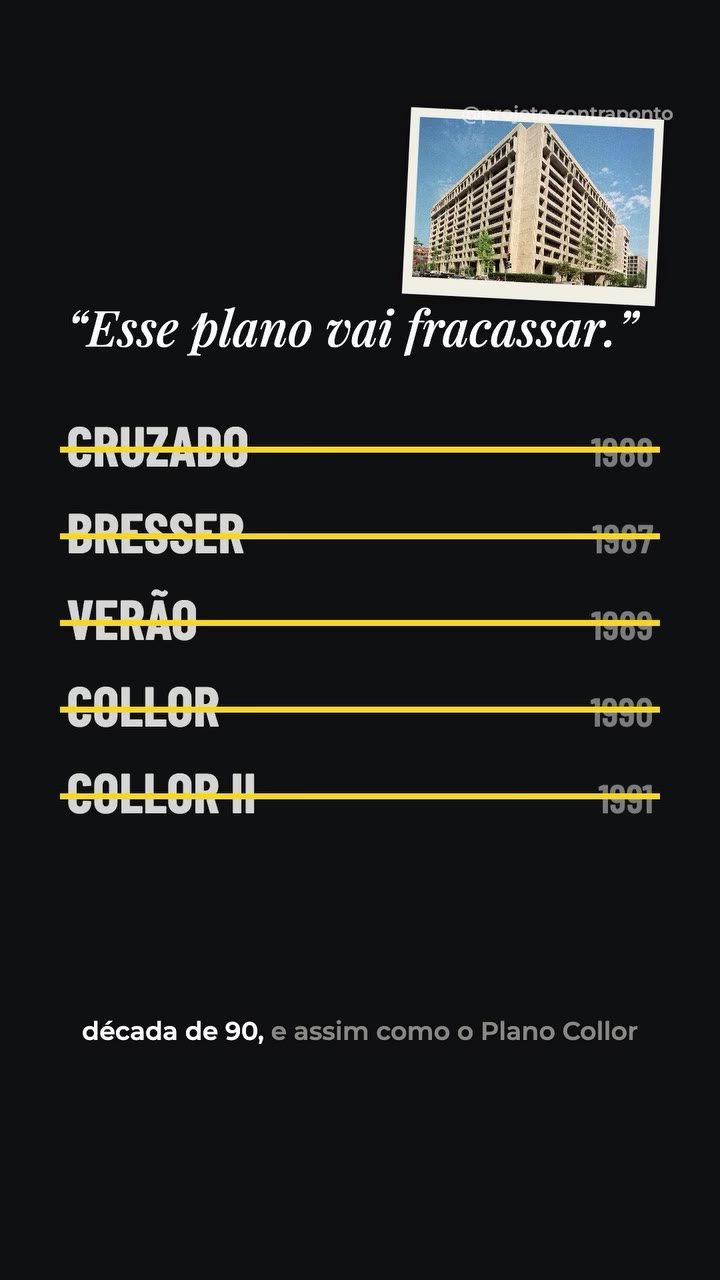
Monica, que trabalhou no FMI, conta que o Fundo não quis apoiar o plano. "Esse plano vai fracassar", dizia, como tinham fracassado os anteriores.
Os planos que o FMI via fracassar antes do Real: Cruzado (1986), Bresser (1987), Verão (1989), Collor (1990) e Collor II (1991)
Por isso, ela rebate quem diz que "não dá para fazer nada" com os juros. "Ora, nós já fizemos." Dizer que não dá é um jeito fácil de empurrar com a barriga, e o país está num ponto de esgotamento. Na tela, os juros da dívida pública somam R$ 1,2 trilhão em 12 meses.
A perna que ficou pela metade
A terceira perna do Plano Real era a desindexação: remover os mecanismos de proteção contra a inflação. Preços, salários e contratos foram desindexados. A dívida, não. Moeda estável, Banco Central e regras fiscais funcionam bem, diz Monica. O que falta resolver é a composição da dívida.
Para explicar, ela usa a imagem de uma pia. A água que sai da torneira é o fluxo: receitas menos despesas do governo, o resultado primário. A água acumulada é o estoque, a dívida pública, de R$ 9,27 trilhões. O ajuste fiscal mexe só na torneira. O debate que Monica propõe é sobre o que já está na pia.
O tamanho importa: a dívida bruta é de 82,9% do PIB. Mas a composição importa mais. E ela ainda carrega as marcas de 25 anos de hiperinflação, um caso único no mundo.
Composição da dívida pública federal por indexador, junho de 2026
Selic (LFT)
49,3%
Preços
25,9%
Outros
24,8%
Fonte: Tesouro Nacional (jun/2026)
Juros sobem, dívida sobe
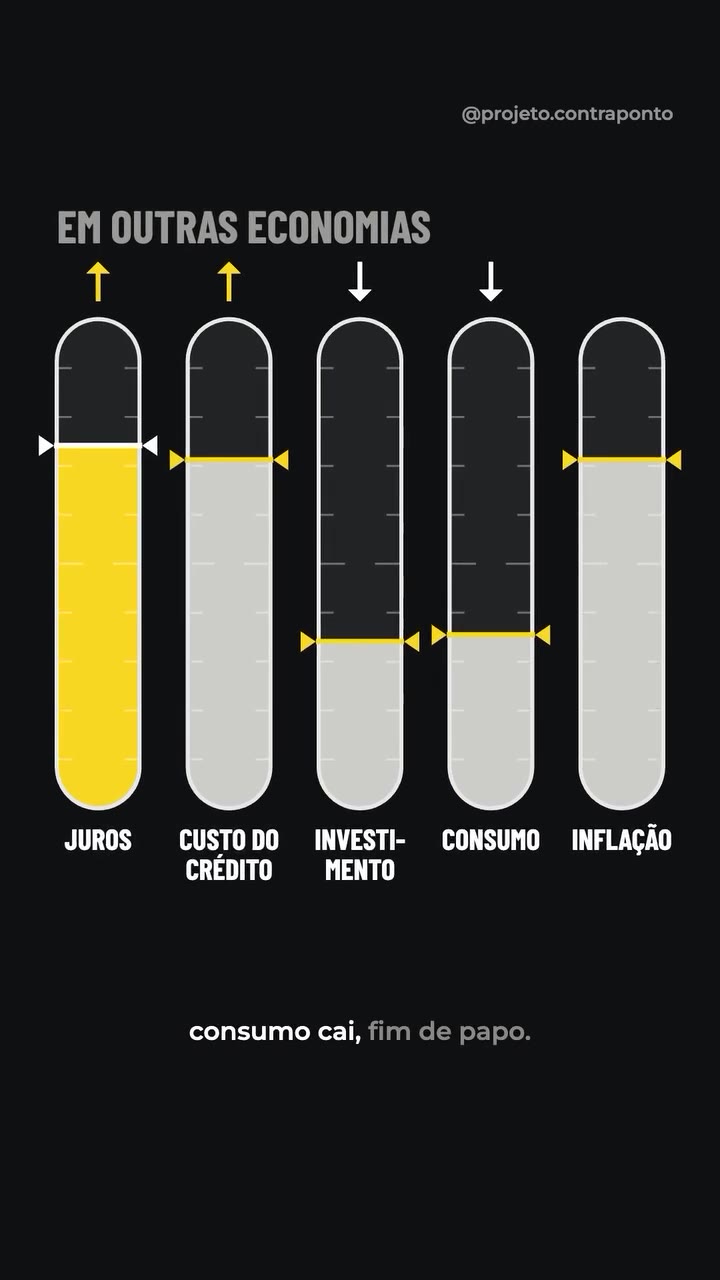
Em outras economias, quando os juros sobem, o crédito encarece, o investimento e o consumo caem e a inflação recua. "Fim de papo."
Em outras economias, juros mais altos encarecem o crédito, derrubam investimento e consumo, e a inflação cai
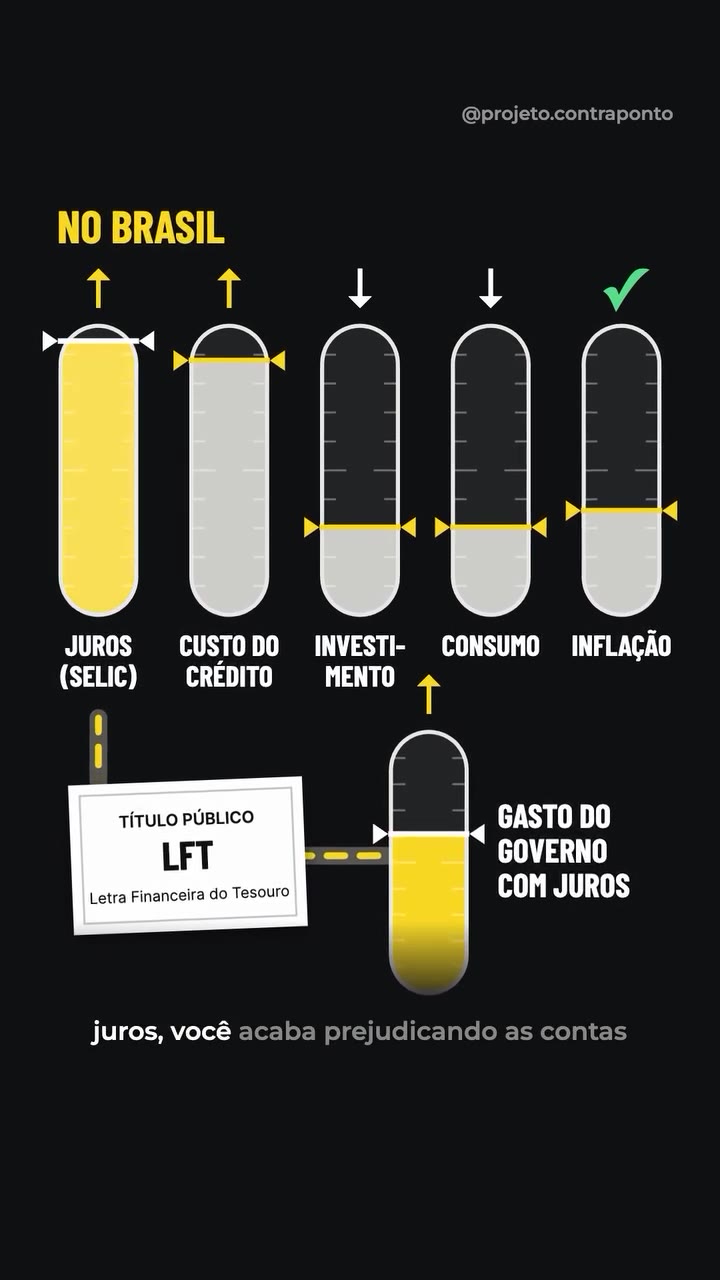
No Brasil, a cadeia é a mesma, mas a dívida é largamente indexada à Selic, pelas LFTs, as Letras Financeiras do Tesouro. Quando a Selic sobe, sobe também o gasto do governo com juros. Isso enfraquece a política monetária: para chegar ao mesmo resultado na inflação, é preciso subir muito mais os juros. E cada alta piora as contas públicas. "A gente fica eternamente correndo atrás do próprio rabo."
No Brasil, a alta da Selic também aumenta o gasto do governo com juros, por causa das LFTs, os títulos pós-fixados
Mas há outros caminhos. Um deles é o swap de dívida: o governo oferece novos títulos, prefixados ou com termos aceitos pelo mercado, em troca das LFTs. O ponto central é que o swap é voluntário. "Ninguém está propondo que você force nada." Monica diz que trabalhou em vários desses swaps no FMI, com países da América Latina que reestruturaram suas dívidas. "Dá para montar."
O que ele exige é coordenação entre governo, investidores, Congresso e sociedade, como no Plano Real. E, antes disso, um consenso sobre o problema do estoque, para além do fluxo. Ela admite que ainda não pensou em como operacionalizar isso no Brasil. Mas vê aí um caminho para continuar o Plano Real.
Transcrição do vídeo
O FMI nunca acreditou que o Plano Real fosse possível. Só foi acreditar depois que o Plano Real se mostrou um sucesso. Então, vamos voltar na história aqui para lembrar as pessoas sobre aquele momento do Plano Real. O Plano Real aconteceu no momento em que o país estava uma confusão generalizada.
Por quê? Vocês vão lembrar que tinha havido o Plano Collor, do Confisco, que tinha gerado uma bagunça inominável na economia brasileira. A política estava extremamente bagunçada, porque o Collor havia sofrido o impeachment, o presidente era o Itamar Franco. O país estava realmente sem rumo naquela altura.
Estava uma bagunça completa. E aí se fez o Plano Real nessas condições. Então, eu estou trazendo isso à tona porque, hoje em dia, eu vejo muita gente, nesse debate atual sobre os juros brasileiros, dizendo assim, ah, não dá para fazer nada, a situação do país é muito complicada, não vai dar para fazer nada. Ora, nós já fizemos no passado.
Então, dizer que não dá para fazer nada é um jeito fácil de dizer, ah, deixa para lá, vamos levando com a barriga, vamos empurrando com a barriga. Mas não dá mais. A gente está num ponto de esgotamento da nossa situação. Então, esse era o primeiro ponto.
O segundo ponto é que o Plano Real foi extremamente abrangente, como eu falei, porque ele envolveu uma reforma fiscal com um aumento considerável da carga tributária, o que sempre é uma coisa politicamente difícil de fazer, mas nós fizemos. Envolveu uma ampla reforma monetária, tanto que a gente criou a URV, fez a moeda remunerada, que foi uma coisa, assim, completamente inovadora. Nenhum país tinha feito algo semelhante. Inclusive, na época, o Brasil tinha um programa com o FMI.
Eu trabalhei no FMI, então conheço muito bem como é que são aquelas cabeças lá. E o FMI, na época, disse assim, ah, nós não podemos apoiar esse plano porque esse plano vai fracassar, assim como os planos anteriores de estabilização inflacionária fracassaram na década de 90 e assim como o Plano Collor fracassou. Então, eu estou dizendo tudo isso para vocês terem uma noção da enormidade que foi o Plano Real. Realmente, foi uma reforma extraordinária que a gente fez.
E a terceira perna do Plano Real era essa história da desindexação, da remoção desses mecanismos de proteção inflacionária, que nós fizemos, mas não fizemos plenamente. Então, o Plano Real foi isso tudo, tá, gente? O que precisa fazer agora não é um novo Plano Real. A gente não precisa remontar tudo que a gente já montou.
As coisas, tem algumas coisas que estão funcionando bem. Mas a gente precisa, sim, solucionar essa história da composição da dívida. Sobre a dívida, tá, gente? Eu acho que tem algumas distinções conceituais aqui que são importantes.
A primeira delas é a seguinte. Quando a gente fala sobre ajuste fiscal, ajuste fiscal que esteja concentrado em fazer qualquer coisa com o primário, com o resultado primário, então receitas menos despesas do governo, essas medidas são medidas de fluxo, tá? Tem dois conceitos importantes aqui, fluxo e estoque. Fluxo e estoque não são a mesma coisa.
Pensem em abrir a torneira ou encher a pia, tá? Quando você abre a torneira, aquela água que está saindo da torneira é o fluxo. A pia que está enchendo e onde a água está acumulando, aquilo lá é o estoque. O debate que a gente está colocando aqui é sobre o estoque, não é sobre o fluxo.
Então é sobre a água que encheu na banheira ou na pia, como vocês quiserem. Esse estoque aí é o estoque da dívida pública. E nas discussões sobre ajuste fiscal ou política fiscal, o estoque geralmente fica de fora. A gente normalmente está se concentrando em medidas que alterem fluxo, tá?
Mas o debate brasileiro tem que incorporar o estoque. Um dos grandes problemas que a gente tem no Brasil é que a gente tem uma composição da dívida pública, que é o estoque, anacrônico. Como assim, Mônica? Anacrônico.
Anacrônico pelo seguinte. A gente tem uma dívida pública elevada, sim. Então o tamanho da dívida importa. Mas mais do que o tamanho, o que realmente importa é a composição.
E a nossa dívida carrega uma composição que ainda é marcadamente, ainda exibe marcas do período em que nós vivemos essa hiperinflação, também fora do comum. Fomos o único país no mundo que teve hiperinflação por 25 anos. E o estoque da dívida pública que a gente tem hoje reflete isso. Porque tem instrumentos na dívida pública, na composição da dívida pública, que causam enormes problemas para nós.
Em outras economias, tipicamente, se aumenta a taxa de juros, encarece o crédito, o investimento cai, o consumo cai, fim de papo. No Brasil, taxa de juros sobe, encarece o crédito, o consumo cai, o investimento cai. Porém, a nossa dívida pública é largamente indexada à Selic. E, portanto, essa variação da Selic, ou de taxas de juros derivadas da Selic, vai aumentar a despesa financeira do governo.
Então, esse é o item que nós temos de diferente na composição da nossa dívida pública, que, de um lado, enfraquece os canais de transmissão da política monetária, o que significa que, para você ter um determinado resultado inflacionário, você precisa fazer muito mais nos juros, mas sempre que você faz muito mais nos juros, você acaba prejudicando as contas públicas. Então, a gente tem esse nó, vocês estão entendendo? A gente tem um nó que está atado aqui, que a gente precisa desatar. Porque os ajustes, como eu dizia, eles afetam o fluxo, mas eles nada fazem com o estoque.
E, nesse estoque da dívida, a gente tem esses títulos pós-fixados, essas LFTs, que causam esse problema para a política monetária e para a política fiscal. Então, a gente fica eternamente correndo atrás do próprio rabo. É mais ou menos isso que se passa. Esse é o debate, por assim dizer, que a gente quer propor.
Porque o André apresentou uma proposta que tanto eu quanto o Zé Paulo achamos legal, mas enxergamos com um certo ceticismo, porque há aspectos dessa proposta que parecem um tanto complexos e que talvez não sejam tão viáveis assim de se fazer. Talvez, não sei, porque a proposta também não está tão elaborada assim. Porque foi um texto que o André publicou aqui no Substack, então são coisas em que se teria que trabalhar. Mas há outras formas de você abordar essa questão da composição da dívida pública.
Por exemplo, uma forma de você abordar a composição de dívida é você fazer uma coisa que se chama um swap de dívida. Swap é troca. É quando você troca um papel por outro. Então, numa operação de swap, o governo oferece novos papéis em troca daqueles que estão na dívida pública que ele quer trocar.
Ele quer retirar. Seria retirar os títulos pós-fixados, esses, as LFTs, em troca de outra coisa que não seja pós-fixada em termos, ou estruturada com termos que sejam aceitáveis pelo mercado. Porque um swap de dívida é sempre voluntário. Não é nada que você faça por imposição.
Então, vamos já eliminar isso de cara, porque nessa discussão toda tem muita gente crítica que aparece dizendo assim Ah, vocês estão falando que a gente vai forçar os juros a serem reduzidos, ou vai forçar isso, ou vai forçar aquilo. Ninguém está propondo que você force nada. Todo mundo entende que forçar a barra de coisas que são determinadas por demanda e oferta não funciona. Eu, quando trabalhei no FMI, com países diversos na América Latina que fizeram reperfilamento e reestruturações e outras coisas com as suas dívidas públicas, eu trabalhei um monte desses swaps de dívida.
Então, isso daí não é uma coisa tão complicada assim de se fazer. Dá para montar. Agora, requer uma capacidade de coordenação entre os diferentes atores. Então, coordenação entre governo, coordenação entre os investidores, coordenação, evidentemente, com o Congresso, coordenação com a sociedade.
Então, nesse aspecto, é parecido com o Plano Real, porque o Plano Real também envolveu essa coordenação da sociedade inteira. Mas, para que se chegue a essa coordenação, é preciso formar um consenso que esteja bem colocado a respeito desse problema de fundo do estoque para além do problema de fluxo. Então, assim, eu ainda não pensei muito claramente como isso poderia ser operacionalizado no Brasil, mas esse me parece um possível caminho nessa ideia de continuação do Plano Real aí, Zé Paulo, que a gente está trabalhando. Obrigado.