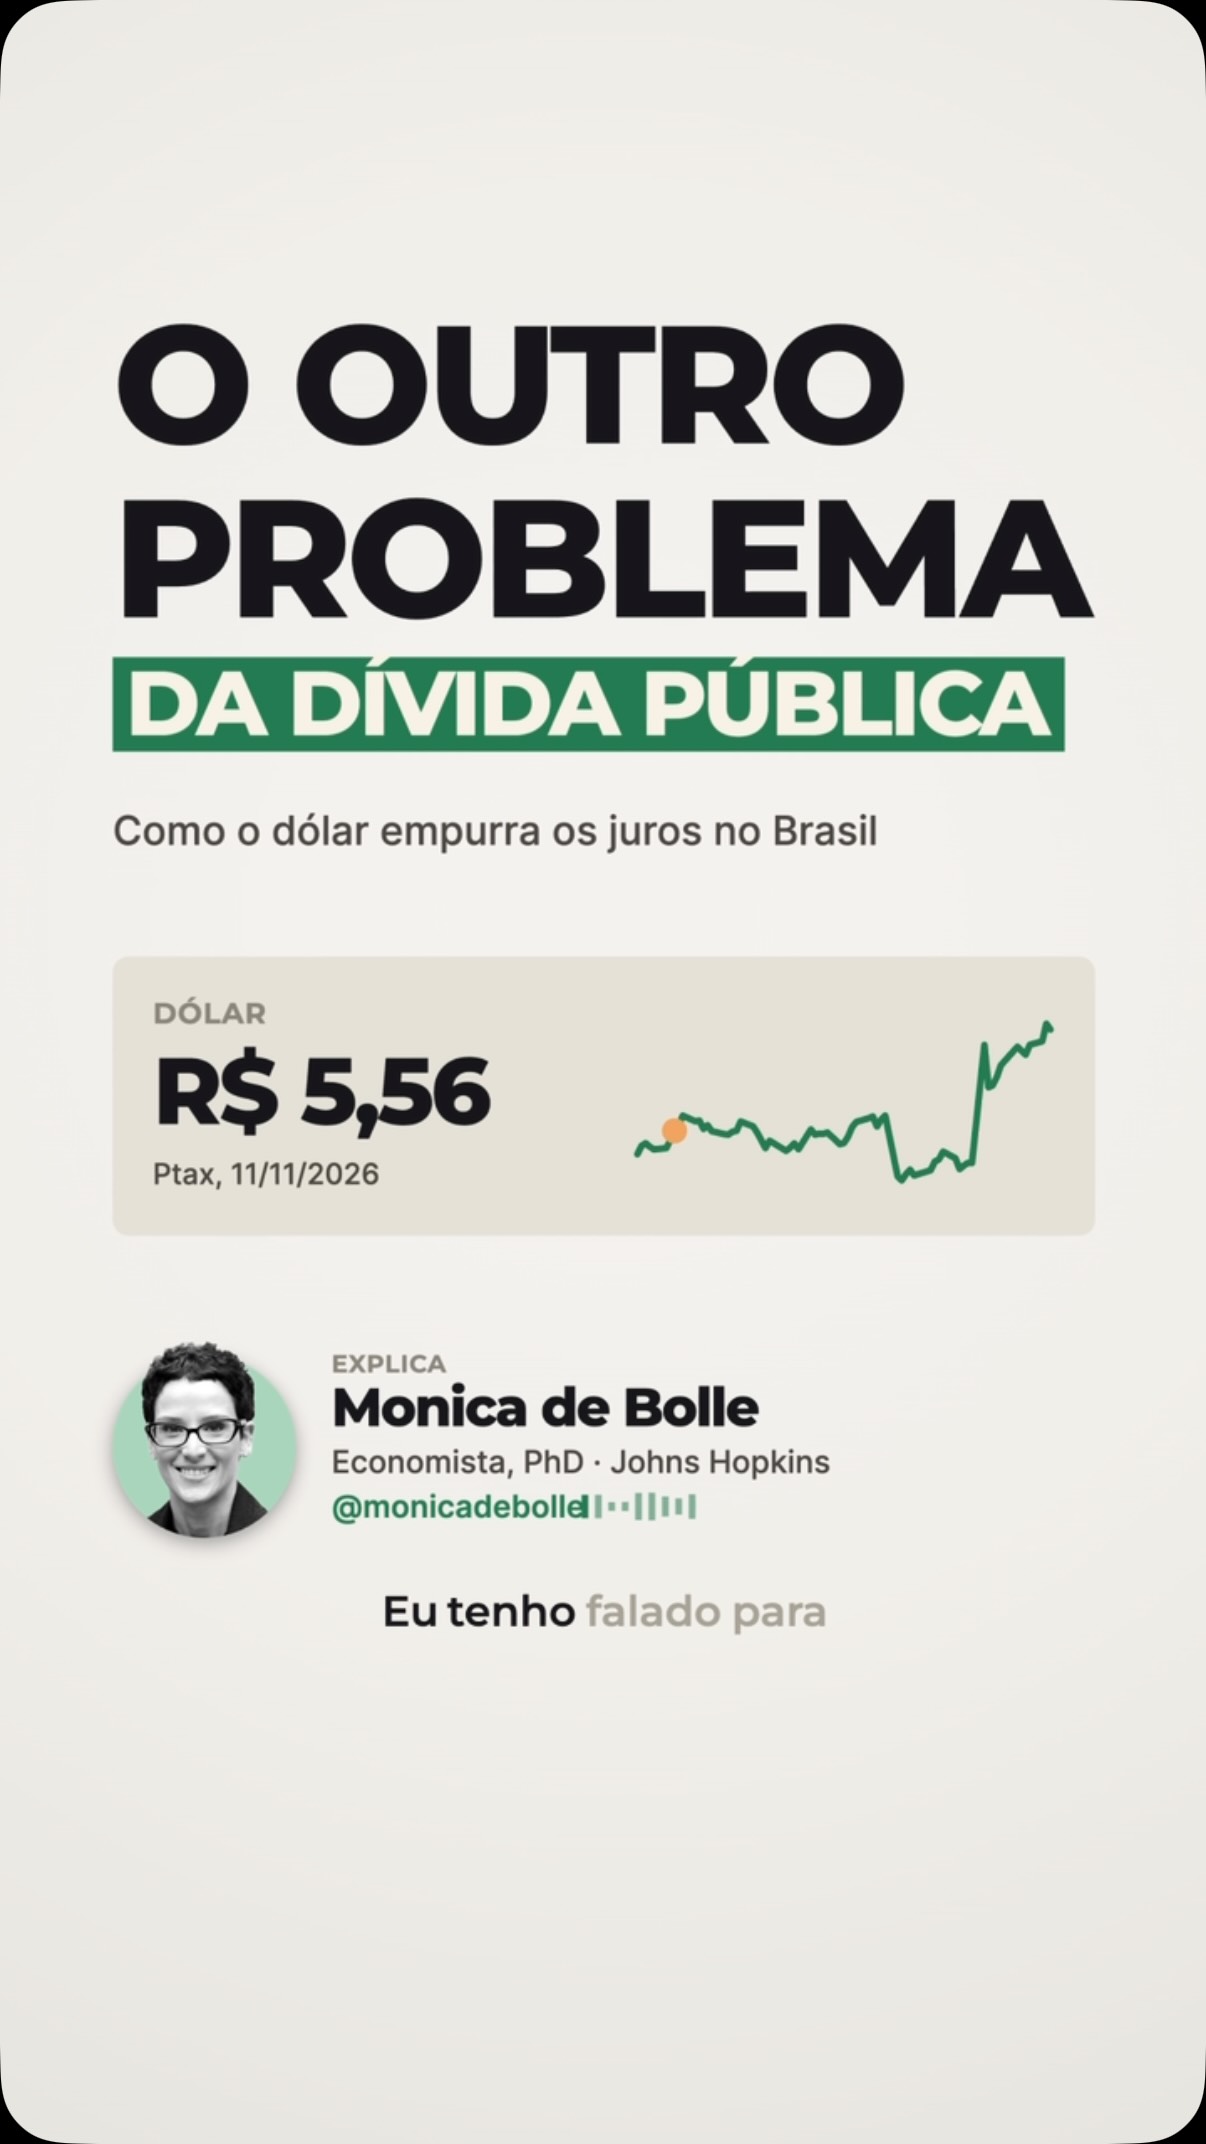
Quem é o responsável por mais da metade da dívida pública estar presa à Selic? Para a economista Monica de Bolle, há duas partes. Uma é do ambiente, que o Tesouro Nacional não controla. A outra é escolha do próprio Tesouro, e essa é grave: ao emitir LFT que só vencem em 2032 e chamar isso de alongamento da dívida, o Tesouro alongou o papel, não o risco. A fala é de um áudio dela, sem cortes; as ilustrações e os números na tela são do Contraponto.
Mais da metade da dívida paga a Selic do dia
A LFT, a Letra Financeira do Tesouro, é o título que paga a Selic do dia. Segundo o Relatório Mensal da Dívida de setembro de 2026, do Tesouro Nacional, ela é 51,6% da dívida pública federal. Como essa dependência da Selic é herança da hiperinflação, cada alta de juros pesa direto na conta.
A parte do ambiente
Parte da responsabilidade, diz Monica, está fora do alcance do Tesouro. Ele não controla a Selic, que é do Banco Central. Não controla as regras dos fundos e dos bancos que compram LFT. E não controla os impostos que incidem sobre diversos instrumentos financeiros.
Quando os juros sobem e a confiança cai, todo mundo quer LFT. E o Tesouro precisa rolar a dívida todo mês. Até aqui, não há escolha.
A escolha do Tesouro: LFT de seis anos
A outra parte é decisão do Tesouro. Ele vem emitindo LFT com vencimento em seis anos. Só nos leilões de agosto de 2026 foram R$ 95,4 bilhões em LFT que vencem em 2032, segundo o Relatório Mensal da Dívida de agosto.
O Tesouro apresenta isso como alongamento da dívida. E os indicadores do relatório mostram melhora: de julho para agosto de 2026, o prazo médio da dívida subiu de 4,05 para 4,10 anos, e a parcela que vence em 12 meses caiu de 18,9% para 16,4%, pelos anexos do relatório. São os números que o Tesouro mostra como prova de que a gestão está melhorando.
- 18,9%Julho de 2026
- 16,4%Agosto de 2026
No mesmo período, o prazo médio da dívida subiu de 4,05 para 4,10 anos.
Fonte: Tesouro Nacional, Relatório Mensal da Dívida (anexos), ago/2026
Para Monica, isso é um erro conceitual. O prazo de um título diz quando o dinheiro volta. Mas o que importa para o custo da dívida é quando a taxa muda. E a taxa de uma LFT muda todo dia, porque ela paga a Selic do dia. Por isso, para efeito de juros, uma LFT de 2032 e uma LFT de 2027 são exatamente o mesmo papel. "O que o Tesouro alongou foi o papel, não o risco." Metade da dívida tem prazo de anos e sensibilidade aos juros de um dia.
Um estoque que só sai por troca
A consequência prática aparece quando se pensa em desindexar a dívida, a proposta de André Lara Resende. Uma LFT que só vence em 2032 não sai da dívida por vencimento. Só sai por troca.
Então, cada vez que o Tesouro emite LFT longa para melhorar o indicador de prazo, diz Monica, ele constrói exatamente o estoque que um programa de desindexação vai ter que desmontar depois, com mais custo e mais tempo.
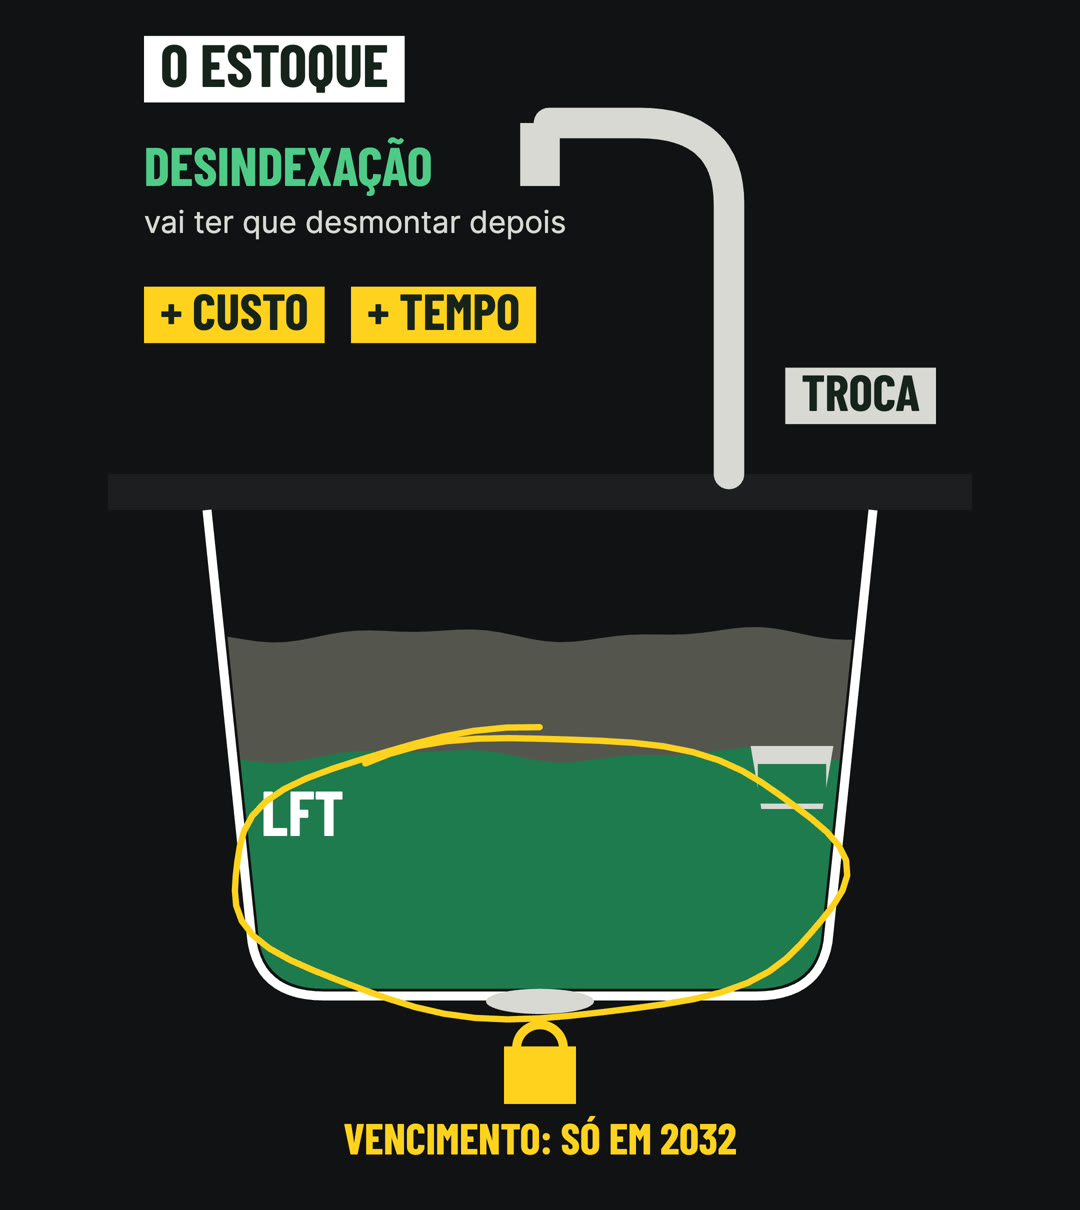
Ninguém obriga o Tesouro a emitir LFT de seis anos em vez de dois. Essa é a escolha dele. E é por isso que, quando se fala em desindexar a dívida, Monica conclui que o Tesouro não é só parte da solução:
Hoje, ele é parte do problema.